Control Precautorio Servicio de Impuestos Internos a Contribuyentes
En el marco de fiscalización el “control precautorio a los contribuyentes que realizan compras a proveedores con situación tributaria irregular” es una práctica que se ha utilizado en el último tiempo que busca prevenir el uso indebido de créditos fiscales y beneficios tributarios frente a operaciones con proveedores.
El control precautorio aplicado por el SII puede implicar la impugnación de créditos fiscales del IVA, la incorporación de alertas internas (como la anotación W39), restricciones en la deducibilidad de gastos, mayor exposición a fiscalizaciones y sanciones, así como impactos reputacionales y costos adicionales de cumplimiento tributario.
Para mitigar el riesgo de ser objeto de control precautorio por parte del SII, se recomienda verificar la situación tributaria de los proveedores antes de realizar operaciones relevantes, y mantener respaldo documental suficiente que acredite la existencia y trazabilidad de la transacción.
¿EN QUE CONSISTE?
El control precautorio es una medida del SII que se aplica cuando un contribuyente realiza compras o recibe servicios de proveedores con situación tributaria irregular (como no declarar, tener anotaciones negativas o emitir facturas falsas). Su objetivo es alertar al contribuyente sobre el riesgo de usar esos documentos, ya que podría perder el crédito fiscal del IVA o ser fiscalizado. En algunos casos, el SII registra una anotación “W39” para identificar esta situación.
El control precautorio no necesariamente es una sanción inmediata, pero es un mecanismo de vigilancia reforzada.
¿QUÉ EFECTOS PUEDE TENER PARA EL CONTRIBUYENTE RECEPTOR?
Si una empresa es objeto de este control precautorio, puede enfrentar varios efectos:
- El SII puede impugnar los créditos fiscales del IVA de proveedores irregulares. Es decir, que se le niegue el derecho a rebajar el IVA pagado o a utilizarlo en devoluciones.
- Puede generar una alerta interna, aparecer una “marca” o anotación (como la W39) en la cuenta del contribuyente, lo cual puede derivar en fiscalizaciones, bloqueo de documentos tributarios o declaraciones y auditorias por parte del SII.
- Puede afectar la deducibilidad de gastos de las facturas que haya recibido de ese proveedor.
- Puede aumentar el riesgo de sanciones, ajustes tributarios o requerimientos de antecedentes por parte del SII.
- También puede generar daño reputacional (publicación como contribuyente de comportamiento tributario agresivo por 6 meses) y mayores costos de cumplimiento.
¿QUÉ CONSTITUYE PROVEEDOR “CON SITUACIÓN TRIBUTARIA IRREGULAR”?
Algunos escenarios que dan lugar a esta situación son:
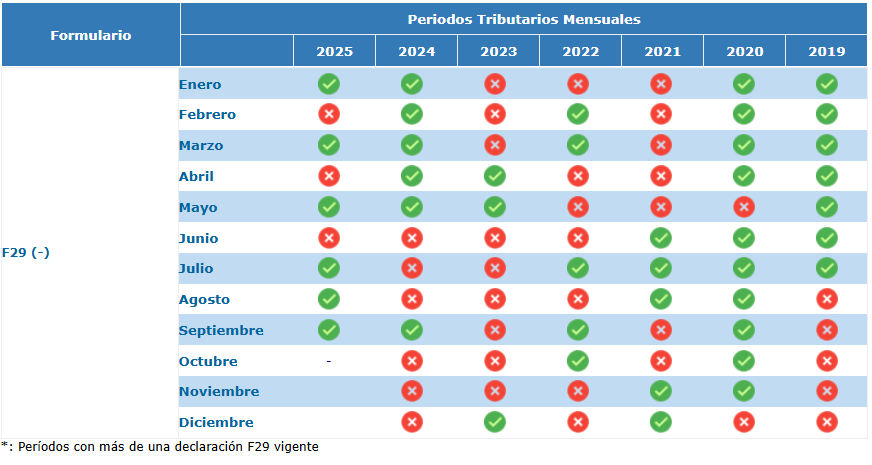
- Que el proveedor tenga pendiente la declaración o el pago de sus obligaciones tributarias, presente anotaciones negativas e inconcurrencia a notificaciones, etc.
- Que el proveedor emita facturas que el SII considera ideológicamente falsas.
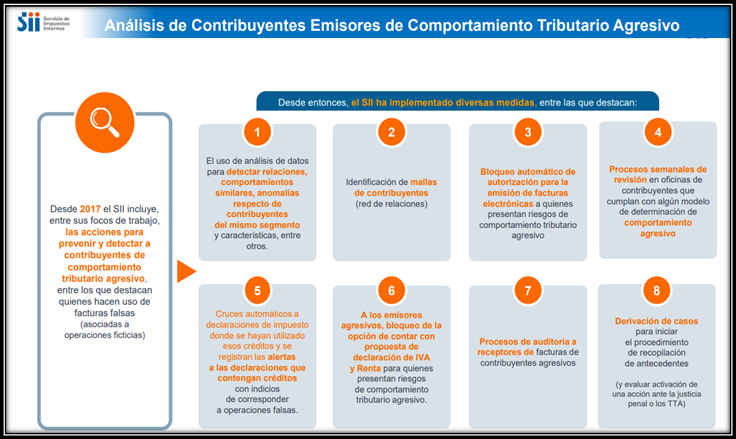
- Que el proveedor esté incluido en listados del SII de empresas “emisoras agresivas” o con comportamientos de riesgo.
¿QUÉ PUEDEN HACER LOS CONTRIBUYENTES PARA PREVENIR ESTE RIESGO?
Se recomienda que los contribuyentes adopten medidas como:
- Verificar la situación tributaria del proveedor antes de aceptar facturas o realizar compras relevantes.
- Respaldar cada operación con documentación adecuada que acredite su existencia y legalidad.
- Asegurar que los documentos recibidos cumplan con los requisitos legales en las declaraciones de IVA y gasto.
- Acreditar la trazabilidad de los pagos mediante medios formales como transferencias bancarias, cheques nominativos o vale vista.
Ante cualquier duda o consulta, puede comunicarse a través de nuestros canales oficiales de atención.
Preparado por:
Departamento Tributario de YV Auditores