BOLETIN INFORMATIVO
LEY Nº 21.735,
REFORMA
SISTEMA MIXTO
DE PENSIONES
La Ley Nº21.735, publicada en el diario oficial el 26 de marzo de 2025, introduce modificaciones al Sistema de Pensiones con la finalidad de mejorar las pensiones de los trabajadores, incorporando, entre otros, cambios relevantes en las obligaciones previsionales de los empleadores.
Conforme a esta nueva Ley, los empleadores deberán efectuar un aporte adicional del 8.5% de la remuneración imponible de cada trabajador o trabajadora afiliado al Sistema de Pensiones. Este aporte, al ser de cargo del empleador, implica que no será descontado de las remuneraciones de los trabajadores.
APLICACIÓN PROGRESIVA DEL NUEVO APORTE
La ley establece que este aporte se implementará de forma gradual, en un plazo de 9 años (desde 2025 hasta 2033). No obstante, dicho período podría extenderse hasta 11 años (hasta 2035), dependiendo de la evolución del proceso y de las condiciones determinadas por la autoridad competente.
PRIMER INCREMENTO: AGOSTO DE 2025
Como parte del calendario de implementación progresiva, a contar de las remuneraciones correspondientes al mes de agosto de 2025, los empleadores deberán aportar un 1% adicional sobre la base imponible de sus trabajadores.
Este monto debe ser declarado y pagado dentro del plazo legal, el cual, en el caso de declaraciones realizadas por medios electrónicos, vence el 13 de septiembre de 2025.
DISTRIBUCIÓN DEL 8,5 % TOTAL:
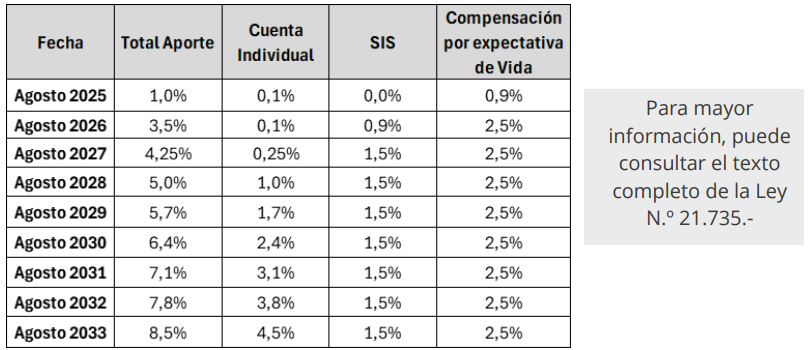
- 4,5%: Aporte a la Cuenta de Capitalización Individual del trabajador. Este porcentaje aumentará de forma progresiva hasta alcanzar el 6%.
- 4%: Dirigido al Fondo Autónomo de Protección Previsional (FAPP),distribuido así:
– 1,5%: Cotización con Rentabilidad Protegida (CRP), inicialmente destinada al Beneficio por Años Cotizados. Este porcentaje comenzará a disminuir en 2045 (0,15% anual), hasta desaparecer en 2054.
– 2,5%: Financiamiento del Seguro de Invalidez y Sobrevivencia (SIS) y compensación por diferencias en la expectativa de vida, con especial atención a la equidad de género.
Calendario de Aumento Progresivo del Aporte
(2025 – 2033)
TRATAMIENTO TRIBUTARIO
Conforme al artículo 3 de la Ley comentada, se permitirá considerar la cotización de cargo del empleador como gasto en los términos del número 6 del artículo 31 de la Ley de Impuesto a la Renta.
Incapacidad Laboral
En caso de Incapacidad laboral, se mantiene el pago de los referidos aportes, correspondiéndole el pago del 2,5% o la parcialidad vigente al empleador, y el pago del 6% o la parcialidad vigente a la entidad pagadora del subsidio.
En ambos casos, la base de cálculo se toma en base a la última remuneración imponible correspondiente al mes anterior a aquel en que inició la licencia médica, o en su defecto, a la pactada en el contrato de trabajo.
DOCUMENTO PREPARO POR:
El Departamento de Remuneraciones de YV
Auditores SpA.